


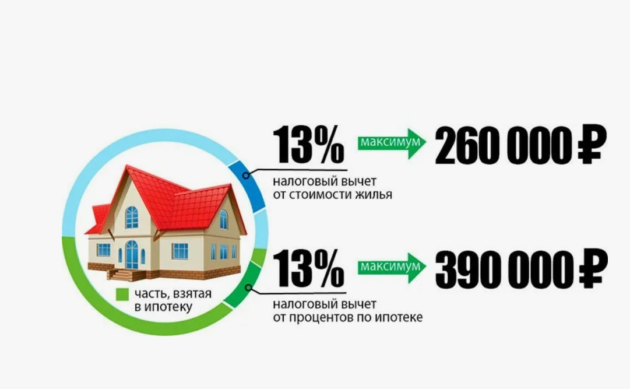
Вычет при покупке жилья — самый крупный из тех, что доступны обычному человеку. И самый недополученный: значительная часть покупателей либо не заявляет его вовсе, либо заявляет частично.
Разберём механику. Всё изложенное — по состоянию на сентябрь 2026 года; предельные суммы и условия периодически пересматриваются, поэтому перед подачей их стоит сверить с действующей редакцией.
Содержание
Как это вообще работает
Вычет — это не подарок от государства, а возврат того, что у вас уже удержали. Работодатель в течение года перечислял за вас налог с зарплаты; купив жильё, вы получаете право вернуть часть этих денег.
Отсюда главное ограничение, которое многих удивляет: вернуть можно не больше, чем было удержано. Если официальный доход небольшой, возврат растянется на несколько лет — и это нормально, остаток переносится на следующие годы без потерь.
И второе: вычет привязан к человеку, а не к квартире. Супруги, купившие жильё в браке, могут заявить его оба, каждый в пределах своего лимита. Это часто удваивает итоговую сумму, и об этом забывают чаще всего.
Две отдельные суммы
Вычетов при покупке фактически два, и они не заменяют друг друга.
Первый — на стоимость самого жилья. Предельная сумма расходов установлена кодексом, вернуть можно установленную долю от неё.
Второй — на проценты по ипотеке. У него свой, больший предел, и считается он именно от уплаченных процентов, а не от суммы кредита.
Второй вычет даётся только по одному объекту за всю жизнь — в отличие от первого, остаток которого можно донести до другой покупки. Поэтому если ипотека небольшая, иногда разумнее приберечь этот вычет для будущей крупной сделки.
За какие годы можно подать
Право на вычет возникает с года, когда оформлено право собственности или подписан акт приёма-передачи по новостройке. Это важная развилка: по договору участия ждать регистрации не нужно, достаточно акта.
Подать декларацию можно за три последних года. То есть в 2026 году доступны 2023, 2024 и 2025 — при условии, что право возникло не позже.
Само право не сгорает. Если квартира куплена десять лет назад, а вычет не заявлялся, заявить его можно и сейчас — просто вернуть получится налог только за три последних года.
Отдельное правило для пенсионеров: им разрешено переносить остаток на предшествующие годы, и это заметно ускоряет получение.
Что входит в расходы
Стоимость жилья по договору. Расходы на достройку и отделку — но только если в договоре прямо указано, что объект приобретён без отделки. Проценты по целевому кредиту.
Не входят: материнский капитал и другие бюджетные средства, деньги работодателя, а также покупка у взаимозависимых лиц — близких родственников.
Последнее — частая и обидная ошибка. Квартира, купленная у родителей, права на вычет не даёт, какой бы реальной ни была сделка.
Два способа получить
Через налоговую — подать декларацию по итогам года и получить сумму на счёт. Дольше, но одним платежом.
Через работодателя — получить уведомление из налоговой и перестать платить налог с зарплаты, пока сумма не выберется. Быстрее, декларация не нужна, но деньги приходят частями.
Есть и упрощённый порядок, когда данные поступают от банка и заявление формируется в личном кабинете автоматически. Он удобен, но работает не для всех случаев и не для всех расходов — состав документов и порядок расчёта разобраны по ссылке.
Что подготовить
Договор и документ о праве. Платёжные документы, подтверждающие, что деньги действительно уплачены. Для процентов — справку банка об уплаченных процентах за год.
И справку о доходах за нужный год. Она обычно подтягивается автоматически, но только после того, как работодатель сдал отчётность, — поэтому в начале года её может ещё не быть.
Подавать лучше не в последние дни срока: если в документах найдётся неточность, останется время исправить.


Добавить комментарий